高性能膜材料市場 需求、技術及價格走勢全面解析
引言
高性能膜材料作為現代工業與高科技領域的關鍵功能材料,憑借其獨特的選擇性分離、濃縮、純化等特性,在環保、能源、生物醫藥、電子等眾多行業發揮著不可替代的作用。隨著全球對清潔生產、資源高效利用和生命健康需求的不斷提升,高性能膜材料市場呈現出蓬勃發展的態勢。本文將從市場需求、技術演進及價格走勢三個維度,對高性能膜材料市場進行全面解析。
一、市場需求:多領域驅動,規模持續擴張
高性能膜材料的市場需求主要來自四大領域:
- 水處理與環保:這是最大的應用市場。隨著全球水資源短缺加劇和環保法規趨嚴,反滲透膜、納濾膜、超濾膜等在海水淡化、工業廢水零排放、市政污水處理及回用中的需求快速增長。特別是中國、印度等新興市場,大規模水利基建和提標改造帶動了膜材料的放量。
- 能源與化工:在氫氣回收、天然氣凈化、有機溶劑納濾、燃料電池質子交換膜等領域,高性能膜材料助力過程工業節能降耗。例如,燃料電池汽車產業的興起直接拉動了全氟磺酸質子膜的需求。
- 生物醫藥與食品:在疫苗濃縮、蛋白質分離、無菌過濾、果汁澄清等環節,膜分離技術因其溫和、高效、不破壞活性成分而備受青睞。疫情期間,疫苗生產對除病毒膜、超濾膜的需求激增。
- 電子與半導體:超純水制備、化學品提純、光刻膠過濾等對膜材料的精度和潔凈度要求極高,帶動了高端微濾、超濾膜的市場。
從區域看,亞太地區尤其是中國已成為全球最大的膜材料消費市場,且增速領先。北美和歐洲市場成熟,以高端膜和替換需求為主。
二、技術演進:高性能化、多功能化與綠色化
膜材料的技術進步是市場發展的核心驅動力,當前主要呈現以下趨勢:
- 材料創新:從傳統的醋酸纖維素、聚砜、聚偏氟乙烯,向聚酰亞胺、聚苯并咪唑、金屬有機框架(MOF)、共價有機框架(COF)、石墨烯等新型材料拓展。這些材料具有更高的滲透性、選擇性和穩定性。例如,MOF膜在氣體分離方面展現出突破性性能。
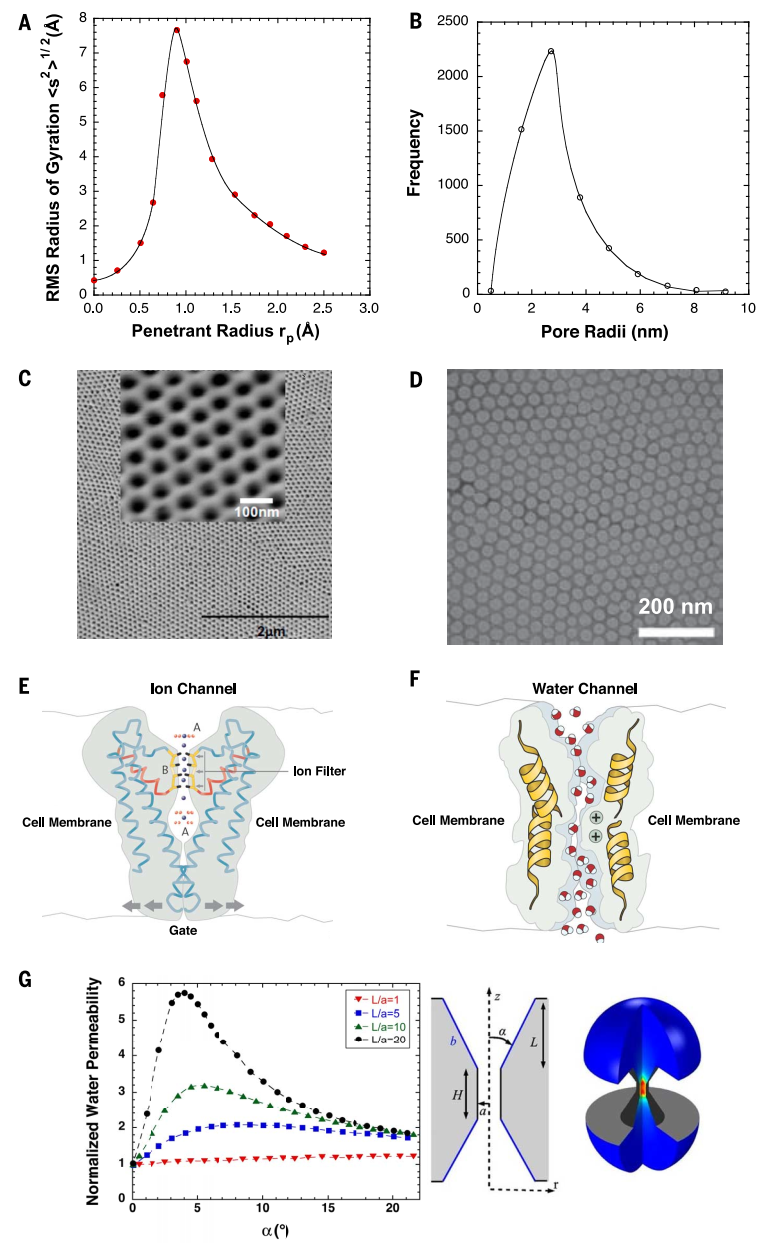
- 結構調控:通過界面聚合、層層自組裝、相轉化等工藝,精確調控膜的孔徑、荷電性、親疏水性及表面形貌。仿生膜(如模仿水通道蛋白)成為研究熱點,有望實現超高水通量和鹽截留率。
- 集成與模塊化:膜組件設計趨向于高通量、抗污染、易清洗。中空纖維膜、卷式膜、平板膜等各有優勢,并朝著智能化、模塊化方向發展,便于分布式應用。
- 綠色制造:減少有機溶劑使用,開發水相成膜工藝,利用可再生生物基聚合物(如殼聚糖、纖維素)制備膜材料,降低環境足跡。
- 抗污染與壽命延長:通過表面改性(如接枝兩性離子)、共混納米粒子等手段,顯著提升膜的抗污染能力和化學穩定性,降低更換頻率和運行成本。
三、價格走勢:成本壓力與高附加值并存
高性能膜材料的價格受原材料、技術門檻、市場供需及區域競爭等多重因素影響,整體呈現分化走勢:
- 原材料成本推動:膜材料的主要原料如聚砜、聚偏氟乙烯、聚酰胺等。原油價格波動、供應鏈緊張(如2021-2022年)導致原料漲價,進而推高膜產品價格。特種單體、納米材料等成本更高,但用量少,對終端價格影響有限。
- 中低端膜競爭激烈,價格承壓:在超濾、微濾等成熟領域,技術擴散充分,國內外廠商眾多,產品同質化嚴重,價格戰頻發。尤其在中國市場,國產替代加速,導致中低端膜價格呈下降趨勢。
- 高端膜寡頭壟斷,價格堅挺:反滲透膜、質子交換膜、氣體分離膜等高端產品仍由美國杜邦、日本東麗、德國巴斯夫等少數企業主導。這些膜技術壁壘高,客戶黏性強,價格保持高位且毛利率可觀。例如,燃料電池質子膜每平方米售價可達數百美元。
- 區域價差明顯:同一類膜產品,歐美日品牌通常比中國品牌高30%-50%,但國產高端膜正逐步縮小差距。隨著中國、韓國企業技術突破,高端膜價格未來可能松動。
- 長期趨勢:穩中有降,結構分化:預計未來五年,全球高性能膜材料市場均價將保持平穩,部分品類(如反滲透膜)因規模效應和競爭加劇而小幅下降;而新興膜種(如MOF膜、仿生膜)因初期產量小、研發成本高,價格將維持較高水平,但隨著工業化成熟將逐步走低。
四、展望與建議
高性能膜材料市場前景廣闊,但挑戰并存:一方面,水處理、新能源、生物醫藥等需求持續釋放;另一方面,技術瓶頸、成本壓力和貿易壁壘仍需克服。對企業的建議:
- 加大研發投入,突破高端膜材料制備關鍵技術,提升國產化率。
- 注重應用開發,針對特定場景提供定制化膜解決方案,避免低價競爭。
- 布局綠色制造,響應可持續發展要求,降低能耗和廢棄物。
- 關注新興市場,如氫能、碳捕集等,提前卡位。
高性能膜材料正處于技術迭代與市場擴容的交匯期,唯有創新驅動、質量為先,才能在激烈的全球競爭中贏得先機。
如若轉載,請注明出處:http://m.pingod.com.cn/product/65.html
更新時間:2026-10-28 17:44:22